Domain marktprämienmodell.de kaufen?
Wir ziehen mit dem Projekt
marktprämienmodell.de um.
Sind Sie am Kauf der Domain
marktprämienmodell.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain marktprämienmodell.de kaufen?
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Energiewende erzählen. Literatur, Kunst, Ressourcen, Fachbücher von Ingo UhligDas Buch "Energiewende erzählen. Literatur, Kunst, Ressourcen" von Ingo Uhlig bietet eine tiefgehende Auseinandersetzung mit den Energiewenden der letzten 250 Jahre. Es beleuchtet nicht nur die technischen und materiellen Aspekte von Energie und Rohstoffen wie Sonne, Wind, Wasser, Öl, Gas, Uran und Kohle, sondern auch die kulturellen Erzählungen, die diese Themen umgeben. Der Autor, ein Kulturwissenschaftler, untersucht, wie technische Innovationen eigene Bild- und Textwelten schaffen und wie die Wahrnehmung von Energie in der Kunst und Literatur reflektiert wird. Der Essayband thematisiert die Energiewende als ein Projekt, das sowohl infrastrukturelle als auch narrative Dimensionen hat. Dabei wird deutlich, dass der Umbau der Energieinfrastruktur nicht nur physisch, sondern auch in unseren Ideen und Erzählungen stattfindet. Die Leser werden eingeladen, über die Bedeutung der Energiewende nachzudenken und deren Auswirkungen auf unsere Wahrnehmung und Gesellschaft zu reflektieren.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versorgungssicherheit in der Energiewende - Anforderungen des Energie-, Umwelt-, FachbücherDie Energiewende ist das zentrale Reformprojekt der letzten und der neuen Bundesregierung. Fragen der Versorgungssicherheit stehen dabei ganz oben auf der Agenda: Die signifikante Erhöhung des Anteils erneuerbarer Energieträger an der Gesamtproduktion soll und darf nicht zu Lasten einer zuverlässigen Energielieferung gehen. Von einer schwankungs- und unterbrechungsfreien Stromversorgung wird es nicht zuletzt abhängen, ob das Reformvorhaben in der Bevölkerung angenommen wird und als Vorbild für andere Länder dienen kann. Das 18. umweltrechtliche Symposion des Instituts für Umwelt- und Planungsrecht der Universität Leipzig und des Helmholtz-Zentrums für Umweltforschung hat sich intensiv mit den rechtlichen Anforderungen an eine sichere Energieversorgung auseinandergesetzt. Schwerpunkt waren Fragen der rechtlichen Ausgestaltung der Versorgungssicherheit im Energie-, Umwelt- und Planungsrecht. Die Ergebnisse werden in dem Tagungsband dokumentiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Landschaft und erneuerbare Energien, Fachbücher von Sandra SieberDer Begriff der Landschaft ist eng verknüpft mit der Vorstellung einer guten Natur, unberührt von Technik und menschlichen Einflüssen. Dabei ist Landschaft fast immer das genaue Gegenteil: Die Landschaften Mitteleuropas sind vom Menschen gestaltete Umgebungen, die seit Jahrtausenden durch technische Errungenschaften und die Nutzung von Energien geprägt wurden. Landschaften sind somit immer auch Energielandschaften. Sandra Sieber geht folgenden Fragen nach: Wie konnten die Energiegewinnung und ihre Techniken aus den Vorstellungen von Landschaft ausgeschlossen werden? Weshalb werden kultivierte Landschaften als unberührte Natur angesehen? Und welche Wertungen und Zuschreibungen prägen unser Verhältnis zu Technik und Landschaft bis heute? Sie arbeitet gängige Überzeugungen der vermeintlichen Unverträglichkeit von Landschaft und erneuerbaren Energien heraus und untersucht ihren Ursprung. Auch die Einstellungen jüngerer Planender zu Energielandschaften werden exemplarisch beleuchtet. Die Autorin kann so kompakt und bildhaft unterschiedliche Deutungen und Wertungen von Landschaft und Technik darstellen, die in der Diskussion um zeitgenössische Energielandschaften bis heute zu Konflikten führen. Sie hält damit ein Plädoyer für eine konstruktiv-gestaltende Energiewende vor Ort, denn es kann keine schöne Landschaft auf Kosten anderer geben.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
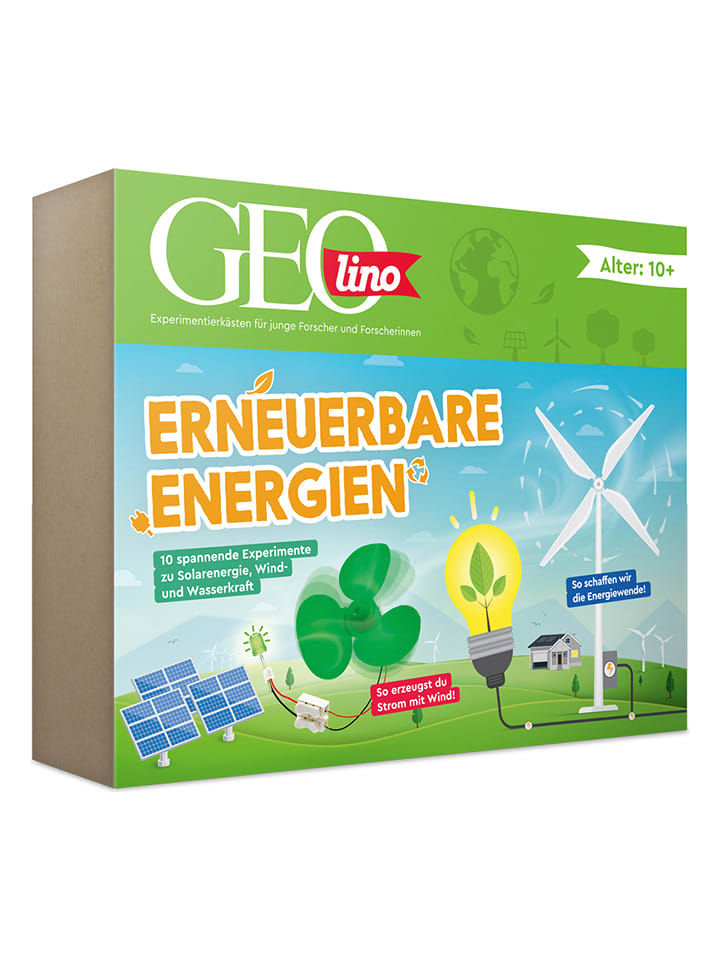
FRANZIS Experimentierset "Erneuerbare Energien" - ab 10 Jahren - onesizeExperimentierset "Erneuerbare Energien" - ab 10 Jahren von FRANZIS - - Inhalt: Thermometer, Widerstände, Konstruktionsbalken, Motor/Generator, Messgerät, Spritzen, Druckklemmen, Kabel, Solarmodul, Kondensatoren, LEDs, Schraubenzieher, Schrauben und Muttern, Batterieclip - Lernfelder: Erneuerbare Energien - Altersempfehlung: ab 10 Jahren Achtung! Nicht geeignet für19,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
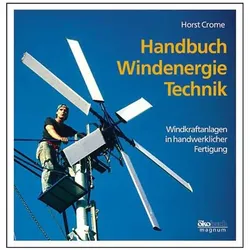
Handbuch Windenergie-Technik, Fachbücher von Horst CromeEffektiv und unkompliziert - das sind wesentliche Merkmale der in diesem Buch beschriebenen robusten und leistungsfähigen Windkraftanlagen zur Stromerzeugung, die alternativ auch zum Wasserpumpen eingesetzt werden können. Ihre Generatorleistung kann je nach Rotordurchmesser zwischen 300 W und 5 kW frei gewählt werden und reicht aus, um einzelne Häuser fernab vom Netz mit Strom zu versorgen. Nach einer Einführung in die Prinzipien der Windenergienutzung, der Standortwahl und Anlagenkonstruktion beschreibt der Autor Schritt für Schritt den Anlagenbau, der lediglich leicht erhältliche Standard-Maschinenteile und handwerkliche Metallbau-Techniken erfordert. Dadurch ist der Anlagentyp auch interessant für die Kleinserienfertigung und die dezentrale Stromversorgung in Entwicklungsländern. Hinweise zur Verwendung der Energie für die Heizung und für die Versorgung elektrischer Geräte runden das Buch ab. Endlich einmal eine verständliche, detaillierte Bauanleitung für eine robuste und leistungsfähige Windkraftanlage! Die Lektüre dieses Buches führt nicht nur dazu, dass die Leser Lust bekommen, die Ärmel hochzukrempeln, um ihr eigenes Windkraftwerk zu bauen. Wer jemals von Grund auf etwas über die Windkraft lernen möchte, ist mit den Ausführungen von Horst Crome bestens bedient.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scheitert die sozialgerechte Energiewende?, Fachbücher von Gloria AmorusoDas Buch "Scheitert die sozialgerechte Energiewende?" von Gloria Amoruso beleuchtet die komplexen Zusammenhänge zwischen Klimaschutz und bezahlbarem Wohnen. Es wird aufgezeigt, dass diese beiden Anliegen nicht als unüberwindbare Zielkonflikte betrachtet werden müssen, sondern dass eine sozial gerechte Energiewende möglich ist. Der Autor entwickelt einen Analyserahmen, der die Collective-Action-Theorie mit vier Dimensionen der Gerechtigkeit verknüpft: distributive, prozedurale, Anerkennungsgerechtigkeit und den Befähigungsansatz. Durch qualitative Interviews und umfassende Analysen werden Bedingungen identifiziert, die es ermöglichen, energetische Modernisierungen so zu gestalten, dass sie für alle Beteiligten von Vorteil sind. Das Buch fordert eine verantwortungsvolle Kostenverteilung und die Entlastung vulnerabler Gruppen, während der Staat in der Pflicht steht, die finanziellen Belastungen auszugleichen. Es werden wirksame Ansätze zur sozial gerechten Gestaltung der Energiewende im Gebäudebestand vorgestellt, darunter natürliche Sanierungszyklen und transparente Kommunikation.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Energiewende erzählen. Literatur, Kunst, Ressourcen, Fachbücher von Ingo UhligDas Buch "Energiewende erzählen. Literatur, Kunst, Ressourcen" von Ingo Uhlig bietet eine tiefgehende Auseinandersetzung mit den Energiewenden der letzten 250 Jahre. Es beleuchtet nicht nur die technischen und materiellen Aspekte von Energie und Rohstoffen wie Sonne, Wind, Wasser, Öl, Gas, Uran und Kohle, sondern auch die kulturellen Erzählungen, die diese Themen umgeben. Der Autor, ein Kulturwissenschaftler, untersucht, wie technische Innovationen eigene Bild- und Textwelten schaffen und wie die Wahrnehmung von Energie in der Kunst und Literatur reflektiert wird. Der Essayband thematisiert die Energiewende als ein Projekt, das sowohl infrastrukturelle als auch narrative Dimensionen hat. Dabei wird deutlich, dass der Umbau der Energieinfrastruktur nicht nur physisch, sondern auch in unseren Ideen und Erzählungen stattfindet. Die Leser werden eingeladen, über die Bedeutung der Energiewende nachzudenken und deren Auswirkungen auf unsere Wahrnehmung und Gesellschaft zu reflektieren.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versorgungssicherheit in der Energiewende - Anforderungen des Energie-, Umwelt-, FachbücherDie Energiewende ist das zentrale Reformprojekt der letzten und der neuen Bundesregierung. Fragen der Versorgungssicherheit stehen dabei ganz oben auf der Agenda: Die signifikante Erhöhung des Anteils erneuerbarer Energieträger an der Gesamtproduktion soll und darf nicht zu Lasten einer zuverlässigen Energielieferung gehen. Von einer schwankungs- und unterbrechungsfreien Stromversorgung wird es nicht zuletzt abhängen, ob das Reformvorhaben in der Bevölkerung angenommen wird und als Vorbild für andere Länder dienen kann. Das 18. umweltrechtliche Symposion des Instituts für Umwelt- und Planungsrecht der Universität Leipzig und des Helmholtz-Zentrums für Umweltforschung hat sich intensiv mit den rechtlichen Anforderungen an eine sichere Energieversorgung auseinandergesetzt. Schwerpunkt waren Fragen der rechtlichen Ausgestaltung der Versorgungssicherheit im Energie-, Umwelt- und Planungsrecht. Die Ergebnisse werden in dem Tagungsband dokumentiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Landschaft und erneuerbare Energien, Fachbücher von Sandra SieberDer Begriff der Landschaft ist eng verknüpft mit der Vorstellung einer guten Natur, unberührt von Technik und menschlichen Einflüssen. Dabei ist Landschaft fast immer das genaue Gegenteil: Die Landschaften Mitteleuropas sind vom Menschen gestaltete Umgebungen, die seit Jahrtausenden durch technische Errungenschaften und die Nutzung von Energien geprägt wurden. Landschaften sind somit immer auch Energielandschaften. Sandra Sieber geht folgenden Fragen nach: Wie konnten die Energiegewinnung und ihre Techniken aus den Vorstellungen von Landschaft ausgeschlossen werden? Weshalb werden kultivierte Landschaften als unberührte Natur angesehen? Und welche Wertungen und Zuschreibungen prägen unser Verhältnis zu Technik und Landschaft bis heute? Sie arbeitet gängige Überzeugungen der vermeintlichen Unverträglichkeit von Landschaft und erneuerbaren Energien heraus und untersucht ihren Ursprung. Auch die Einstellungen jüngerer Planender zu Energielandschaften werden exemplarisch beleuchtet. Die Autorin kann so kompakt und bildhaft unterschiedliche Deutungen und Wertungen von Landschaft und Technik darstellen, die in der Diskussion um zeitgenössische Energielandschaften bis heute zu Konflikten führen. Sie hält damit ein Plädoyer für eine konstruktiv-gestaltende Energiewende vor Ort, denn es kann keine schöne Landschaft auf Kosten anderer geben.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FRANZIS Experimentierset "Erneuerbare Energien" - ab 10 Jahren - onesizeExperimentierset "Erneuerbare Energien" - ab 10 Jahren von FRANZIS - - Inhalt: Thermometer, Widerstände, Konstruktionsbalken, Motor/Generator, Messgerät, Spritzen, Druckklemmen, Kabel, Solarmodul, Kondensatoren, LEDs, Schraubenzieher, Schrauben und Muttern, Batterieclip - Lernfelder: Erneuerbare Energien - Altersempfehlung: ab 10 Jahren Achtung! Nicht geeignet für19,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
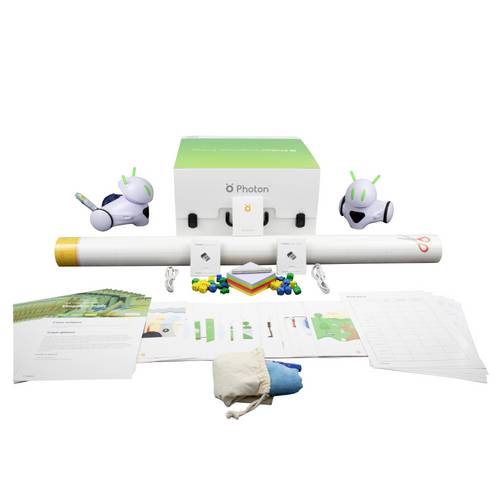
Photon Roboter Fertiggerät PE-UEE Umwelt & Erneuerbare EnergienDie Vermittlung von zukunftsorientiertem Verhalten ist heute wichtiger denn je. Wir haben das Sustainable Energy Kit entwickelt, um den Schülern eine respektvolle Haltung gegenüber der natürlichen Umwelt zu vermitteln und zukunftsorientiertes Verhalten zu fördern. Das Kit enthält 10 Unterrichtspläne, die als Ganzes oder als einzelne Aktivitäten verwendet werden können. Die Förderung des zukunftsorientiertem Verhaltens ist eine einfache Möglichkeit, sich aktiv an der Gestaltung einer besseren Zukunft für unsere Kinder zu beteiligen.599,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
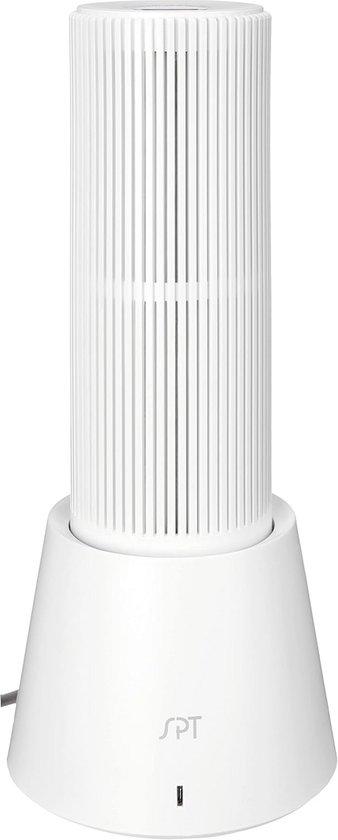
Erneuerbare Mini-Luftentfeuchter - Kompakt und effizient für jedes HausDieser nachwachsende Mini-Luftentfeuchter ist perfekt für die Bekämpfung von Feuchtigkeit und Schimmel in Ihrem Haus. Das kompakte Design macht es einfach, in jedem Raum zu passen. Ideal für den Einsatz im Schlafzimmer, Wohnzimmer oder Keller. Mit einem leicht zu pflegenden Design und einem energieeffizienten Betrieb bietet dieser Luftentfeuchter eine effektive Lösung für ein gesünderes Raumklima.310,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.